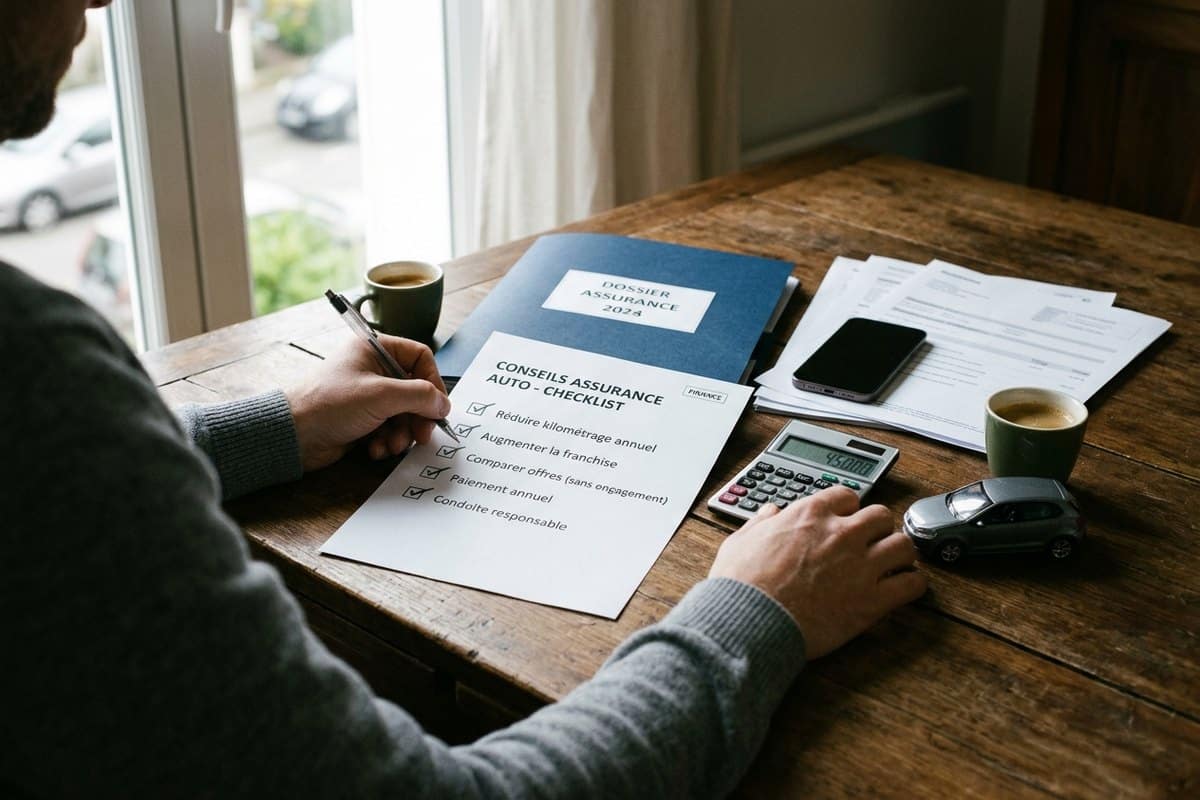
L’assurance automobile représente une dépense incontournable pour les conducteurs. Pourtant, son prix peut varier considérablement selon le véhicule, le profil de l’assuré et les garanties choisies. Comment réduire le montant de sa cotisation sans renoncer à une protection adaptée ? Plusieurs solutions permettent d’optimiser son contrat, qu’il s’agisse de comparer les offres, d’ajuster les garanties ou de revoir certaines conditions de couverture. Découvrez 7 conseils pour payer moins cher votre assurance auto tout en préservant l’essentiel.
1. Comparer les offres d’assurance auto
Comparer plusieurs contrats constitue l’un des premiers réflexes pour trouver une assurance automobile adaptée à son budget. À garanties comparables, les tarifs peuvent varier d’un assureur à l’autre en fonction des critères retenus pour calculer la cotisation.
Avant de choisir votre contrat, prenez le temps de demander plusieurs devis en renseignant des informations identiques sur votre véhicule, votre profil et vos habitudes de conduite.
Pour comparer les offres, plusieurs éléments méritent votre attention :
- Le montant de la cotisation mensuelle ou annuelle ;
- Les garanties incluses dans chaque formule ;
- Les franchises applicables en cas de sinistre ;
- Les plafonds d’indemnisation et les éventuelles exclusions ;
- Les prestations d’assistance proposées.
Cette démarche permet d’identifier une couverture offrant un bon équilibre entre le prix et les garanties.
Par exemple, La Macif propose notamment plusieurs formules d’assurance auto, permettant d’adapter la protection du véhicule aux besoins du conducteur et à son budget, selon les garanties et conditions du contrat.
2. Choisir une formule adaptée à la valeur de son véhicule
L’assurance au tiers pour les véhicules de faible valeur
L’assurance au tiers correspond à la couverture minimale obligatoire. Elle comprend la responsabilité civile, qui permet d’indemniser les dommages matériels et corporels causés à des tiers lorsque votre responsabilité est engagée.
Cette formule est généralement moins coûteuse qu’une assurance tous risques. Elle peut donc être pertinente pour une voiture ancienne ou de faible valeur marchande.
En revanche, elle ne prend pas en charge les dommages subis par votre propre véhicule en cas d’accident responsable. Le choix doit donc tenir compte de votre capacité à financer d’éventuelles réparations.
L’assurance tous risques pour une protection plus complète
Pour une voiture récente ou présentant une valeur importante, une formule tous risques peut être intéressante.
Elle comprend généralement des garanties couvrant les dommages accidentels subis par le véhicule, y compris lorsque le conducteur est responsable, selon les conditions du contrat.
Même si son tarif est souvent plus élevé, cette formule peut limiter les dépenses restant à votre charge en cas de sinistre couvert.
L’objectif n’est donc pas de privilégier systématiquement l’assurance la moins chère, mais de choisir une protection proportionnée à la valeur de votre voiture et à vos besoins.
3. Ajuster les garanties et les options de son contrat
Certaines garanties complémentaires peuvent être utiles selon votre utilisation du véhicule. Toutefois, il n’est pas toujours nécessaire de souscrire toutes les options disponibles.
Avant de renouveler votre assurance, examinez les protections déjà incluses dans votre formule.
Vous pouvez notamment vérifier :
- La couverture contre le vol et l’incendie ;
- Les garanties relatives au bris de glace ;
- Les conditions de dépannage et d’assistance ;
- La mise à disposition éventuelle d’un véhicule de remplacement ;
- Les garanties concernant les équipements et accessoires du véhicule.
Par exemple, si vous utilisez peu votre voiture et disposez d’un autre moyen de transport, un véhicule de remplacement n’est pas nécessairement indispensable.
À l’inverse, si vous dépendez quotidiennement de votre voiture pour travailler, cette garantie peut présenter un intérêt particulier.
Adapter les options à votre situation permet ainsi de mieux maîtriser votre cotisation, sans supprimer les protections qui vous sont réellement utiles.
4. Vérifier si une assurance au kilomètre correspond à son utilisation
Le nombre de kilomètres parcourus chaque année peut influencer le coût d’une assurance automobile.
Estimer son kilométrage annuel
Si vous utilisez principalement votre voiture pour de courts trajets, ou seulement pendant les week-ends, votre kilométrage annuel peut être relativement faible.
Pour l’estimer, additionnez vos déplacements habituels sur une semaine, puis prenez en compte les trajets occasionnels, comme les vacances ou les visites familiales.
Cette estimation vous permet de vérifier si votre utilisation correspond aux conditions d’une éventuelle formule destinée aux petits rouleurs.
Comparer les conditions des offres adaptées aux petits rouleurs
Selon les assureurs, certaines formules prévoient un plafond kilométrique annuel ou un tarif calculé en fonction de la distance parcourue.
Ces solutions peuvent permettre de réduire le montant de la cotisation lorsque l’utilisation du véhicule reste limitée.
Avant de choisir, vérifiez les modalités de suivi du kilométrage, les éventuels frais supplémentaires et les conséquences d’un dépassement du seuil prévu.
L’intérêt financier dépend de votre utilisation réelle et des conditions du contrat. Une formule classique peut rester plus adaptée si votre kilométrage varie fortement d’une année à l’autre.
5. Adapter le montant de sa franchise
La franchise correspond à la somme qui reste à votre charge après un sinistre indemnisé par l’assureur. Son montant peut influencer le prix de votre contrat.
Choisir une franchise plus élevée pour réduire sa cotisation
Lorsque le contrat le permet, accepter une franchise plus importante peut entraîner une diminution du montant de l’assurance.
Cette solution peut convenir aux conducteurs qui disposent d’une épargne suffisante pour supporter une partie des réparations en cas de sinistre.
Il est toutefois important de vérifier le montant exact qui resterait à votre charge avant de modifier votre contrat.
Trouver un équilibre entre franchise et cotisation
Une franchise faible peut être intéressante pour limiter les dépenses imprévues après un accident, mais elle peut s’accompagner d’une cotisation plus élevée.
À l’inverse, une franchise importante peut réduire les dépenses régulières d’assurance, tout en augmentant le montant à payer lors d’un sinistre concerné.
Pour comparer les différentes possibilités, évaluez l’économie annuelle réalisée sur la cotisation et le montant supplémentaire que vous devriez éventuellement supporter.
Cette démarche permet de choisir une franchise adaptée à votre situation financière.
6. Adopter une conduite responsable pour améliorer son bonus-malus
Profiter de l’évolution de son bonus
Chaque année sans sinistre responsable permet, en principe, de bénéficier d’une réduction de 5 % du coefficient de référence, dans les conditions prévues par la réglementation.
Cette évolution peut contribuer à diminuer progressivement le montant de la cotisation, même si d’autres critères tarifaires peuvent également varier.
À l’inverse, un accident responsable peut entraîner une majoration du coefficient.
Adopter une conduite prudente, respecter les limitations de vitesse et maintenir des distances de sécurité adaptées contribuent à limiter les risques d’accident.
Anticiper le coût de l’assurance pour un jeune conducteur
Les conducteurs qui viennent d’obtenir leur permis peuvent se voir appliquer une surprime pendant leurs premières années d’assurance.
Son montant et son évolution dépendent notamment de l’expérience acquise et du parcours de formation.
La conduite accompagnée peut permettre de bénéficier d’une surprime initiale réduite, selon les règles applicables.
Avant d’acheter une première voiture, il est donc conseillé de demander plusieurs devis pour comparer le coût de l’assurance selon les modèles envisagés.
7. Réévaluer régulièrement son contrat d’assurance auto
Actualiser ses informations en cas de changement
Un déménagement, un changement de véhicule ou une modification de l’utilisation de votre voiture peuvent avoir une incidence sur votre assurance.
Par exemple, si vous utilisez désormais les transports en commun pour vous rendre au travail, votre kilométrage annuel peut diminuer.
Il peut alors être intéressant de contacter votre assureur pour vérifier si les conditions de votre contrat peuvent être adaptées.
Pensez également à signaler les changements de situation qui doivent obligatoirement être déclarés selon les dispositions contractuelles.
Comparer les offres à chaque échéance importante
Réexaminer régulièrement son contrat permet de vérifier que les garanties et la cotisation correspondent toujours à ses besoins.
En France, la réglementation permet notamment de résilier un contrat d’assurance automobile à tout moment après sa première année, sans frais ni pénalité, sous réserve des conditions applicables.
En cas de changement d’assureur, le nouvel organisme effectue les démarches nécessaires pour assurer la continuité de la couverture obligatoire.
Cette possibilité facilite la comparaison des offres et permet de rechercher un contrat plus adapté lorsque votre situation évolue.
Payer moins cher son assurance auto ne signifie pas nécessairement renoncer à une bonne protection. Comparer les offres, choisir des garanties adaptées, ajuster sa franchise ou tenir compte de son kilométrage sont autant de solutions pour mieux maîtriser son budget. Une conduite responsable et une réévaluation régulière du contrat peuvent également contribuer à optimiser le montant de la cotisation. L’essentiel reste de trouver le bon équilibre entre le prix de l’assurance et les garanties dont vous avez réellement besoin.