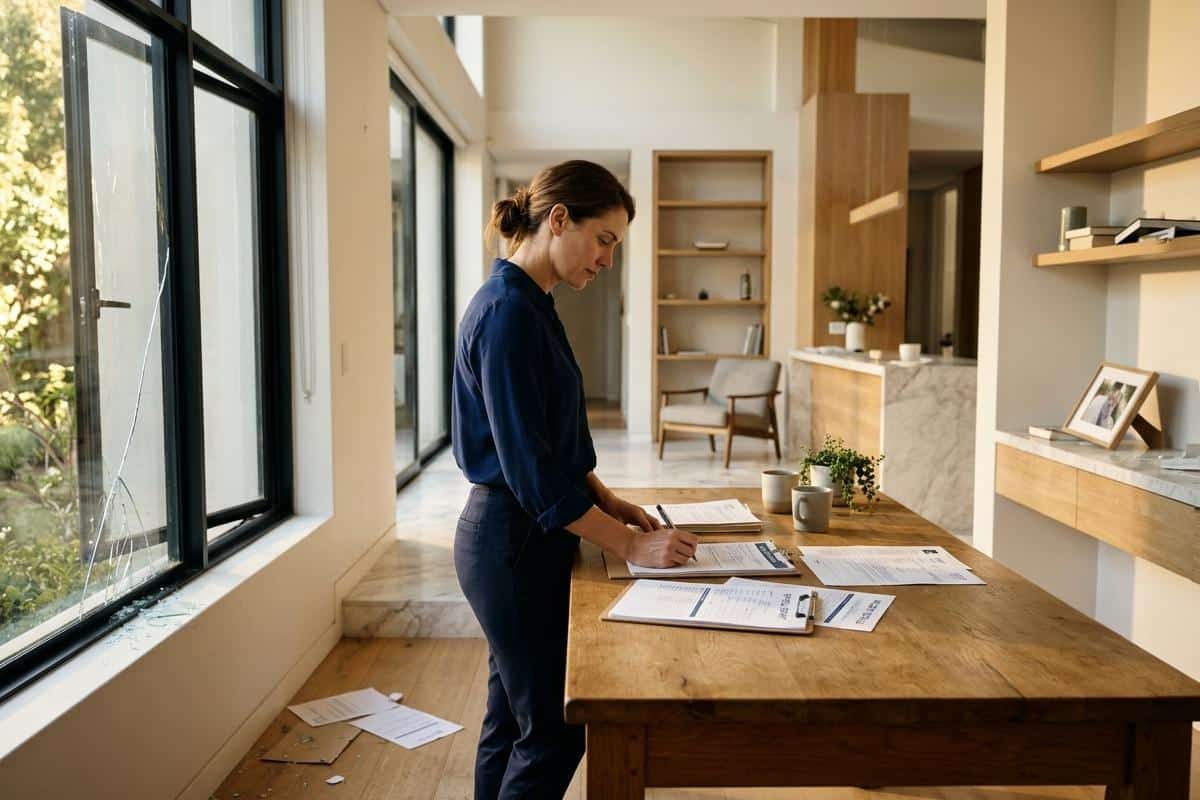
Vous rentrez chez vous et la porte a été forcée, ou le salon est sens dessus dessous. Respirez : l’ordre des gestes compte plus que la vitesse. Appelez le 17 ou le 112, ne touchez à rien, faites opposition sur vos cartes, déposez plainte dans les 48 heures, puis prévenez votre assureur sous 2 jours ouvrés. Chaque étape protège votre sécurité, l’enquête et votre remboursement.
🚨 L’essentiel à retenir
Plainte sous 48 h + assurance sous 2 jours ouvrés = indemnisation sécurisée
📞
Sécurité et preuves d’abord
Appelez le 17, ne rangez rien, photographiez chaque dégât.
⏱️
Deux délais à tenir
48 heures pour la plainte, 2 jours ouvrés pour l’assureur.
🔧
Réparation provisoire seulement
Gardez les pièces forcées jusqu’à l’accord de l’assureur.
| Étape | Délai | Action clé |
|---|---|---|
| Sécurité | Immédiat | Appeler le 17 ou le 112 |
| Preuves | Avant toute action | Photographier sans rien déplacer |
| Opposition | Immédiat | Contacter la banque ou le serveur d’opposition |
| Plainte | Sous 48 h | Obtenir 2 copies du récépissé |
| Assurance | 2 jours ouvrés | Appeler, puis confirmer par recommandé |
| Porte | Le soir même | Mise en sécurité provisoire |
Qui appeler et que faire dès la découverte d’un cambriolage ?
Les premières minutes décident de votre sécurité et de la qualité des preuves. Deux réflexes s’imposent, dans cet ordre : prendre de la distance, puis ne rien déplacer.
Appeler le 17 ou le 112 avant d’entrer
Une porte entrouverte ou un bruit à l’intérieur ? N’entrez pas : un cambrioleur surpris peut réagir violemment. Reculez et appelez le 17 (police, gendarmerie) ou le 112 (urgences européennes), de préférence depuis chez un voisin. Prévenez aussi un proche, car rester seul aggrave le choc. Si vous apercevez les auteurs en fuite, retenez sans les approcher :
- leurs vêtements et leurs traits physiques ;
- la direction et le moyen de fuite (voiture, plaque, scooter).
Ne rien toucher et photographier l’effraction
Même si l’envie de ranger vous démange, laissez tout en place jusqu’au passage des forces de l’ordre. Empreintes et traces ADN servent l’enquête, et une serrure arrachée ou un cylindre percé prouvent l’effraction à votre assureur. Avec votre téléphone, prenez :
- des vues larges de chaque pièce ;
- des gros plans de la porte, de la serrure et des fenêtres ;
- chaque objet détérioré.
Comment faire opposition sur vos cartes et papiers d’identité volés ?
Avant même de filer au commissariat, bloquez ce qui permet de dépenser à votre place. Votre banque ou le serveur interbancaire d’opposition, joignable 24h/24 et 7j/7, s’en charge pour :
- vos cartes bancaires et cartes prépayées ;
- vos chéquiers ;
- l’accès à vos applications bancaires, dont il faut changer les codes.
Notez l’heure de l’appel et le numéro d’enregistrement : ils font foi en cas de litige.
Des papiers d’identité ont disparu ? Signalez-le dans la plainte, car un usurpateur pourrait ouvrir un compte ou souscrire un crédit à votre nom. Contrôlez ensuite régulièrement vos relevés, et gardez-vous des appels de faux conseillers bancaires qui profitent de ce genre de situation pour obtenir vos codes.
Quel délai pour porter plainte et que fournir ?
Présentez-vous au commissariat ou à la gendarmerie dans les 48 heures. Le dépôt est gratuit, et sans lui, le dossier d’assurance reste bloqué. Apportez :
- une pièce d’identité ;
- la liste des objets volés, avec pour chacun :
- sa description et sa marque ;
- son numéro de série (relevé sur la boîte, la facture ou votre compte chez le constructeur) ;
- sa valeur estimée.
Vous ne connaissez pas les auteurs ? La pré-plainte en ligne, gratuite, vous épargne une longue attente : vous décrivez les faits depuis chez vous, puis vous signez au guichet.
Repartez avec au moins deux copies du récépissé : une pour l’assureur, une à conserver. Pour dresser votre liste sans fouiller tous vos tiroirs, l’application gratuite d’inventaire conçue par la gendarmerie enregistre objets, descriptifs et photos, avant comme après un vol.
Comment déclarer le cambriolage à l’assurance pour être indemnisé ?
Votre remboursement repose sur deux piliers : un délai tenu et un dossier solide. Les deux se préparent plus simplement qu’on ne le croit.
Respecter le délai de 2 jours ouvrés
L’article L.113-2 du Code des assurances impose de déclarer un vol sous 2 jours ouvrés après en avoir eu connaissance. Week-end exclu : un cambriolage découvert le vendredi se déclare au plus tard le mardi. Le délai court depuis la découverte, pas depuis le vol, ce qui compte si vous rentrez de vacances. Une simple tentative, sans rien emporter, se déclare aussi, car les dégâts sur la porte sont couverts.
Un retard autorise l’assureur à réduire ou refuser l’indemnité, à condition de prouver qu’il lui a causé un préjudice. Appelez d’abord (ou passez par votre espace client), puis confirmez par lettre recommandée avec accusé de réception, qui date votre démarche.
Constituer le dossier d’indemnisation, même sans factures
Rassemblez ces pièces :
- le récépissé de plainte ;
- la liste complète des biens volés ;
- les photos des lieux et des objets détériorés ;
- les factures et tickets de caisse.
Vous n’en avez plus ? Des photos où l’objet apparaît, le relevé bancaire du paiement, un emballage conservé ou le témoignage d’un proche suffisent souvent à prouver l’existence et la valeur d’un bien. Relisez aussi votre garantie vol : biens couverts, plafonds, objets de valeur à déclarer, serrurier inclus ou non.
Comment sécuriser la porte après une effraction sans perdre son indemnisation ?
Vous voulez fermer votre logement ce soir, et c’est légitime : une mise en sécurité provisoire est autorisée. En revanche, aucune réparation définitive avant le constat des forces de l’ordre et l’accord de l’assureur.
Même si la serrure tourne encore, faites vérifier par un serrurier trois points souvent endommagés :
- le cylindre, parfois tordu ;
- la gâche, parfois déplacée ;
- les points de verrouillage, parfois forcés.
Selon le diagnostic, la solution va de la simple réparation au changement de cylindre, voire au remplacement de la serrure ou de la porte. Choisissez un professionnel et des méthodes peu destructives.
Votre contrat inclut un serrurier ? Appelez le numéro d’urgence sinistre. Sinon, avancez les frais, mais exigez avant l’intervention un constat écrit et des photos des dégâts pour demander ensuite le remboursement. Gardez les pièces cassées (ancien cylindre, serrure arrachée) jusqu’à la clôture du dossier : elles prouvent l’effraction.
Comment éviter une nouvelle effraction et surmonter le choc ?
Après l’urgence viennent deux chantiers : combler les failles du logement, puis prendre soin de vous.
Renforcer les points faibles du logement
Un logement déjà visité peut l’être de nouveau tant que les failles persistent, car un cambriolage vise la facilité. Une serrure multipoints certifiée A2P, un cylindre de qualité et un blindage de porte freinent efficacement. Ajoutez une alarme avec télésurveillance, un éclairage extérieur, éventuellement des caméras, et demandez à un professionnel de la sécurité d’évaluer vos points faibles. Côté gestes gratuits : ne publiez pas vos absences sur les réseaux sociaux et veillez les uns sur les autres entre voisins.
Appeler le 116 006 pour être écouté et soutenu
Colère, peur, honte : ces réactions sont normales, et vous n’avez rien à vous reprocher. Le 116 006, numéro de France Victimes (ministère de la Justice), est gratuit et ouvert 7j/7 : écoute, soutien psychologique et informations juridiques. Si le choc persiste (sommeil perturbé, angoisse en rentrant chez vous), parlez-en à votre médecin généraliste. Demander de l’aide relève du bon sens, pas de la faiblesse.