L’économie canadienne aborde 2026 en roue libre : après un recul du PIB en fin d’année 2025, la Banque du Canada table sur une croissance autour de 1 %, freinée par les droits de douane américains et l’incertitude commerciale. Dans le même temps, l’énergie reste chère, le dollar canadien encaisse les secousses des taux de change et le coût de la vie continue de peser sur les ménages. Pour un travailleur autonome québécois, dont le revenu varie d’un mois à l’autre, ce contexte transforme chaque dépense de loisir en arbitrage. La bonne nouvelle, c’est qu’un budget divertissement se construit avec une méthode simple, à condition de le penser sur douze mois plutôt qu’au jour le jour.
Pourquoi le poste divertissement est le premier sacrifié chez les travailleurs autonomes
Un revenu irrégulier qui rend l’arbitrage plus serré qu’avec un salaire fixe
Le travailleur autonome subit une double exposition. D’un côté, ses coûts d’exploitation augmentent : logiciels, carburant, équipement, assurance professionnelle, cotisations. De l’autre, ses dépenses personnelles suivent la même pente que celles de n’importe quel ménage. Un salarié voit sa paie tomber à date fixe ; le travailleur autonome, lui, doit composer avec des factures payées à 30, 60 ou 90 jours et des mois creux qu’il ne voit pas toujours venir.
La pression est générale. Selon un sondage de la TD publié en janvier 2026, deux Canadiens sur trois (67 %) prévoient de réduire leurs dépenses cette année, contre 51 % en 2025. H&R Block Canada relève de son côté que 58 % des Canadiens qui gagnent un revenu peinent à couvrir leurs dépenses courantes malgré un salaire jugé convenable, et que 72 % comptent couper dans leurs dépenses en 2026.
Dans ce contexte, le divertissement devient la variable d’ajustement naturelle. Le loyer, l’hypothèque, l’épicerie et les acomptes provisionnels sont incompressibles ; un souper au restaurant ou un week-end à Charlevoix ne le sont pas. Le problème, c’est que ce réflexe de coupe systématique finit par coûter cher : l’absence totale de loisirs use la motivation, et la frustration accumulée débouche souvent sur des dépenses impulsives plus lourdes que l’enveloppe qu’on s’était refusée.
Ce que pèse réellement le poste loisirs dans un ménage canadien
Pour fixer un budget réaliste, il faut d’abord savoir de quoi on parle. D’après l’Enquête sur les dépenses des ménages de Statistique Canada, le ménage canadien moyen a consacré 5 231 $ aux loisirs en 2023, soit près de 24 % de plus qu’en 2021. Ce montant regroupe le matériel et les services de loisirs : cinéma, spectacles, événements sportifs, forfaits-voyages. Les repas au restaurant sont comptés à part et représentaient à eux seuls 3 351 $ en moyenne la même année. Autrement dit, sorties, restaurants, voyages et abonnements réunis, un ménage moyen dépasse facilement 8 000 $ par an sur ce que l’on range intuitivement sous l’étiquette « divertissement ».
Ces dépenses sont rarement pilotées. Le même sondage TD indique que seulement 36 % des Canadiens disposent d’un plan financier en bonne et due forme pour 2026. Pour un travailleur autonome, dont les flux sont déjà difficiles à lire, l’absence de plan rend le poste loisirs presque invisible jusqu’au relevé de carte de crédit. Ce décalage entre intention et action se retrouve d’ailleurs chez les dirigeants de PME : voir comment les entrepreneurs canadiens gèrent leur budget loisirs permet de mesurer à quel point le sujet dépasse la simple question des moyens.
Construire une enveloppe divertissement réaliste sur douze mois
Calculer le montant disponible après charges professionnelles et épargne
La méthode tient en cinq étapes, à suivre dans l’ordre.
- Lisser le revenu net sur douze mois. Additionnez vos revenus nets d’entreprise des douze derniers mois (ou de la dernière année fiscale) et divisez par douze. C’est ce revenu moyen, et non celui du meilleur mois, qui sert de base.
- Isoler la provision fiscale. Au Québec, le travailleur autonome paie lui-même ses impôts fédéral et provincial, ses cotisations au RRQ (part employé et part employeur) et au RQAP. Mettre de côté un pourcentage fixe de chaque encaissement, souvent entre 25 % et 35 % selon le niveau de revenu, évite les mauvaises surprises au moment des acomptes provisionnels.
- Déduire les charges fixes. Logement, transport, assurances, épicerie, télécoms, remboursements de dettes : tout ce qui revient chaque mois sans négociation possible.
- Alimenter l’épargne de sécurité. Pour un revenu irrégulier, le fonds d’urgence n’est pas un luxe. Viser trois à six mois de charges fixes reste la référence ; tant qu’il n’est pas constitué, une partie du solde doit y aller en priorité.
- Arrêter le solde affectable. Ce qui reste peut être réparti entre projets, épargne supplémentaire et divertissement. Consacrer une fraction stable de ce solde aux loisirs, plutôt qu’un montant décidé à l’humeur, rend l’enveloppe défendable même en mois creux.
Une fois le montant fixé, reste à comprendre pourquoi certaines enveloppes tiennent et d’autres explosent. La réponse tient moins au montant qu’à la nature des dépenses. Certaines fonctionnent à addition ouverte : un souper entre amis, un week-end improvisé, une soirée en ville dont on ne découvre le total qu’au moment de payer. D’autres sont à montant décidé avant de commencer : on sait exactement ce qu’on engage avant même de sortir la carte. C’est cette distinction qui doit guider la répartition.
Répartir l’enveloppe entre sorties, abonnements et loisirs à montant plafonné
Les sorties regroupent les dépenses à addition ouverte : restaurants, bars, activités spontanées, escapades de fin de semaine. Ce sont elles qui font déraper un budget, parce que le coût final dépend de décisions prises sur le moment. Le bon réflexe consiste à leur attribuer un plafond mensuel et à fixer, avant chaque sortie, un montant à ne pas dépasser.
Les abonnements sont prévisibles mais sournois : plateformes de diffusion en continu, salle de sport, application de musique, club de lecture. Chaque ligne semble anodine ; leur somme, elle, peut représenter une part importante de l’enveloppe. Un inventaire annuel, avec résiliation de tout ce qui n’a pas servi depuis trois mois, suffit généralement à récupérer une marge.
Les loisirs à montant plafonné sont les plus faciles à budgéter, puisque la somme est connue avant de s’engager et ne peut pas déborder. On y retrouve le billet de spectacle acheté à l’avance, la carte-cadeau utilisée pour une activité, le forfait tout compris ou encore la mise sportive dont le montant est arrêté avant la rencontre, par exemple pour parier sur parissportifaucanada.ca dans la limite d’une somme inscrite au budget du mois. Dans tous ces cas, la règle reste la même : le montant engagé est considéré comme dépensé dès qu’il sort de l’enveloppe, et il n’est jamais complété en cours de route par de l’argent prévu pour un autre poste. C’est précisément cette prévisibilité qui permet de caler le reste du budget divertissement autour.
Tenir l’enveloppe sur la durée sans se priver
Les outils de suivi qui résistent à une semaine chargée
Un bon système de suivi est un système qu’on utilise encore en novembre, quand les échéances clients s’accumulent. Trois dispositifs suffisent.
- Un compte séparé dédié aux loisirs. Tant que l’argent du divertissement dort sur le même compte que la trésorerie de l’entreprise, la frontière reste floue. Un compte distinct, idéalement associé à une carte de débit, rend le solde lisible en un coup d’œil.
- Un virement automatique en début de mois. Le montant de l’enveloppe part le 1er du mois, avant toute autre dépense discrétionnaire. Ce qui n’est pas viré n’est pas disponible.
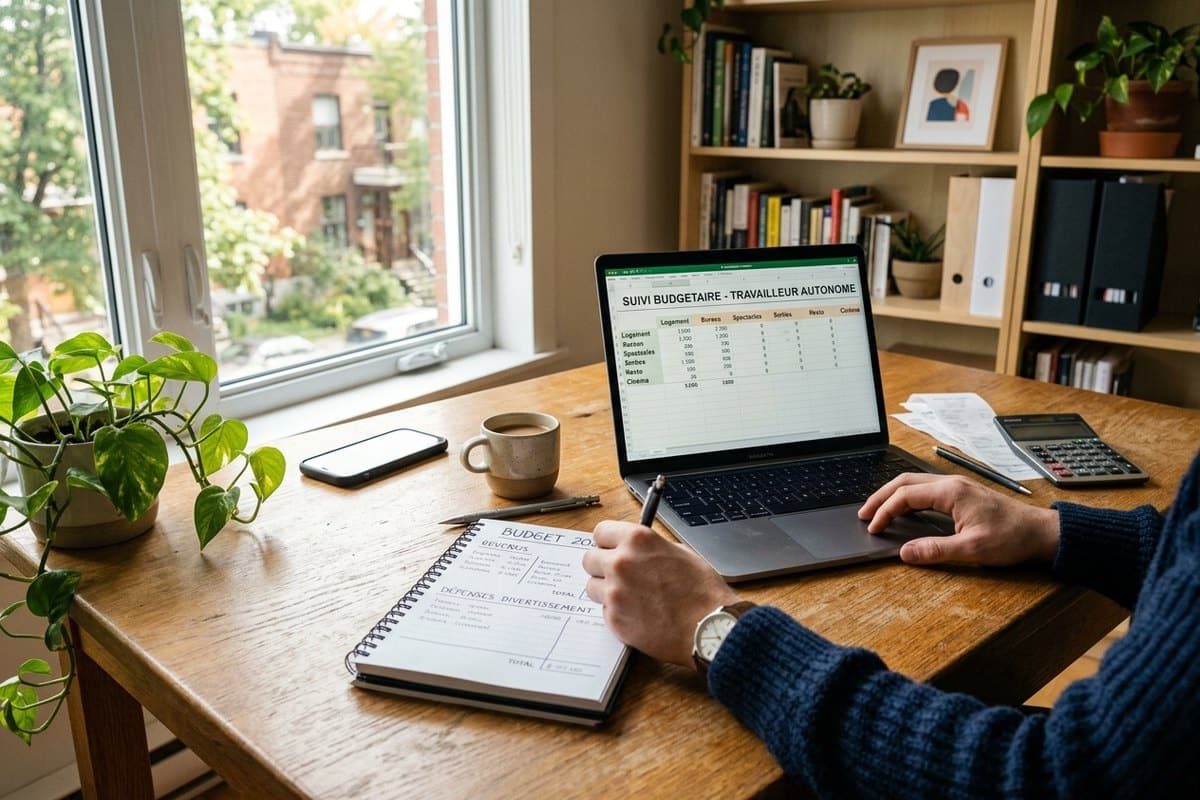
- Un relevé hebdomadaire de cinq minutes. Un rendez-vous fixe, le dimanche soir par exemple, pour vérifier le solde restant et le rapporter au nombre de jours avant la fin du mois. Pas de tableur complexe : une simple note suffit.
L’objectif est de réduire l’entretien au strict minimum. Plus un outil demande de saisie manuelle, plus il sera abandonné lors de la première semaine chargée.
Les signaux qui imposent de réviser l’enveloppe
Un budget divertissement n’est pas figé ; il doit être réévalué quand certains signaux apparaissent.
Les dépassements répétés. Déborder une fois relève de l’accident ; déborder trois mois de suite indique que l’enveloppe est sous-dimensionnée ou que les dépenses à addition ouverte sont mal encadrées. Avant d’augmenter le montant, déplacez une partie des sorties vers des formats à coût connu d’avance.
Le report de facturation d’un client. Un paiement qui glisse de 30 à 90 jours modifie immédiatement la trésorerie. Dans ce cas, réduisez temporairement l’enveloppe plutôt que de la supprimer : la diviser par deux pendant un ou deux mois préserve la trésorerie sans casser l’habitude.
L’enveloppe jamais consommée. C’est le signal le plus souvent ignoré. Une enveloppe qui reste pleine mois après mois traduit soit un montant trop élevé, soit une privation excessive. Dans le premier cas, réaffectez l’excédent à l’épargne ; dans le second, réintroduisez des loisirs qui comptent vraiment, par exemple des activités de proximité. Soutenir un club ou assister aux rencontres de l’équipe du coin coûte peu et s’inscrit dans une dynamique plus large, comme le montre le poids économique du sport local.
Dans tous les cas, ajustez par paliers de 10 à 20 %, et laissez chaque nouveau montant tourner au moins deux mois avant de le juger.
Ce qu’il faut retenir avant de figer votre budget divertissement
Pour un travailleur autonome, le budget divertissement ne se décide pas en fonction du dernier bon mois, mais à partir d’un revenu lissé sur l’année, une fois l’impôt, les charges fixes et l’épargne de sécurité mis de côté. Ce qui fait tenir l’enveloppe, c’est moins son montant que la part de dépenses dont le coût est connu avant de s’engager. Plus cette part est importante, plus le reste devient facile à encadrer. Un suivi léger et automatisé vaut mieux qu’un tableau parfait abandonné au bout de trois semaines. Enfin, l’enveloppe doit bouger avec la trésorerie : on la réduit en période creuse, on la réévalue quand elle reste intacte, mais on évite de la supprimer, car c’est elle qui rend le reste du budget soutenable.